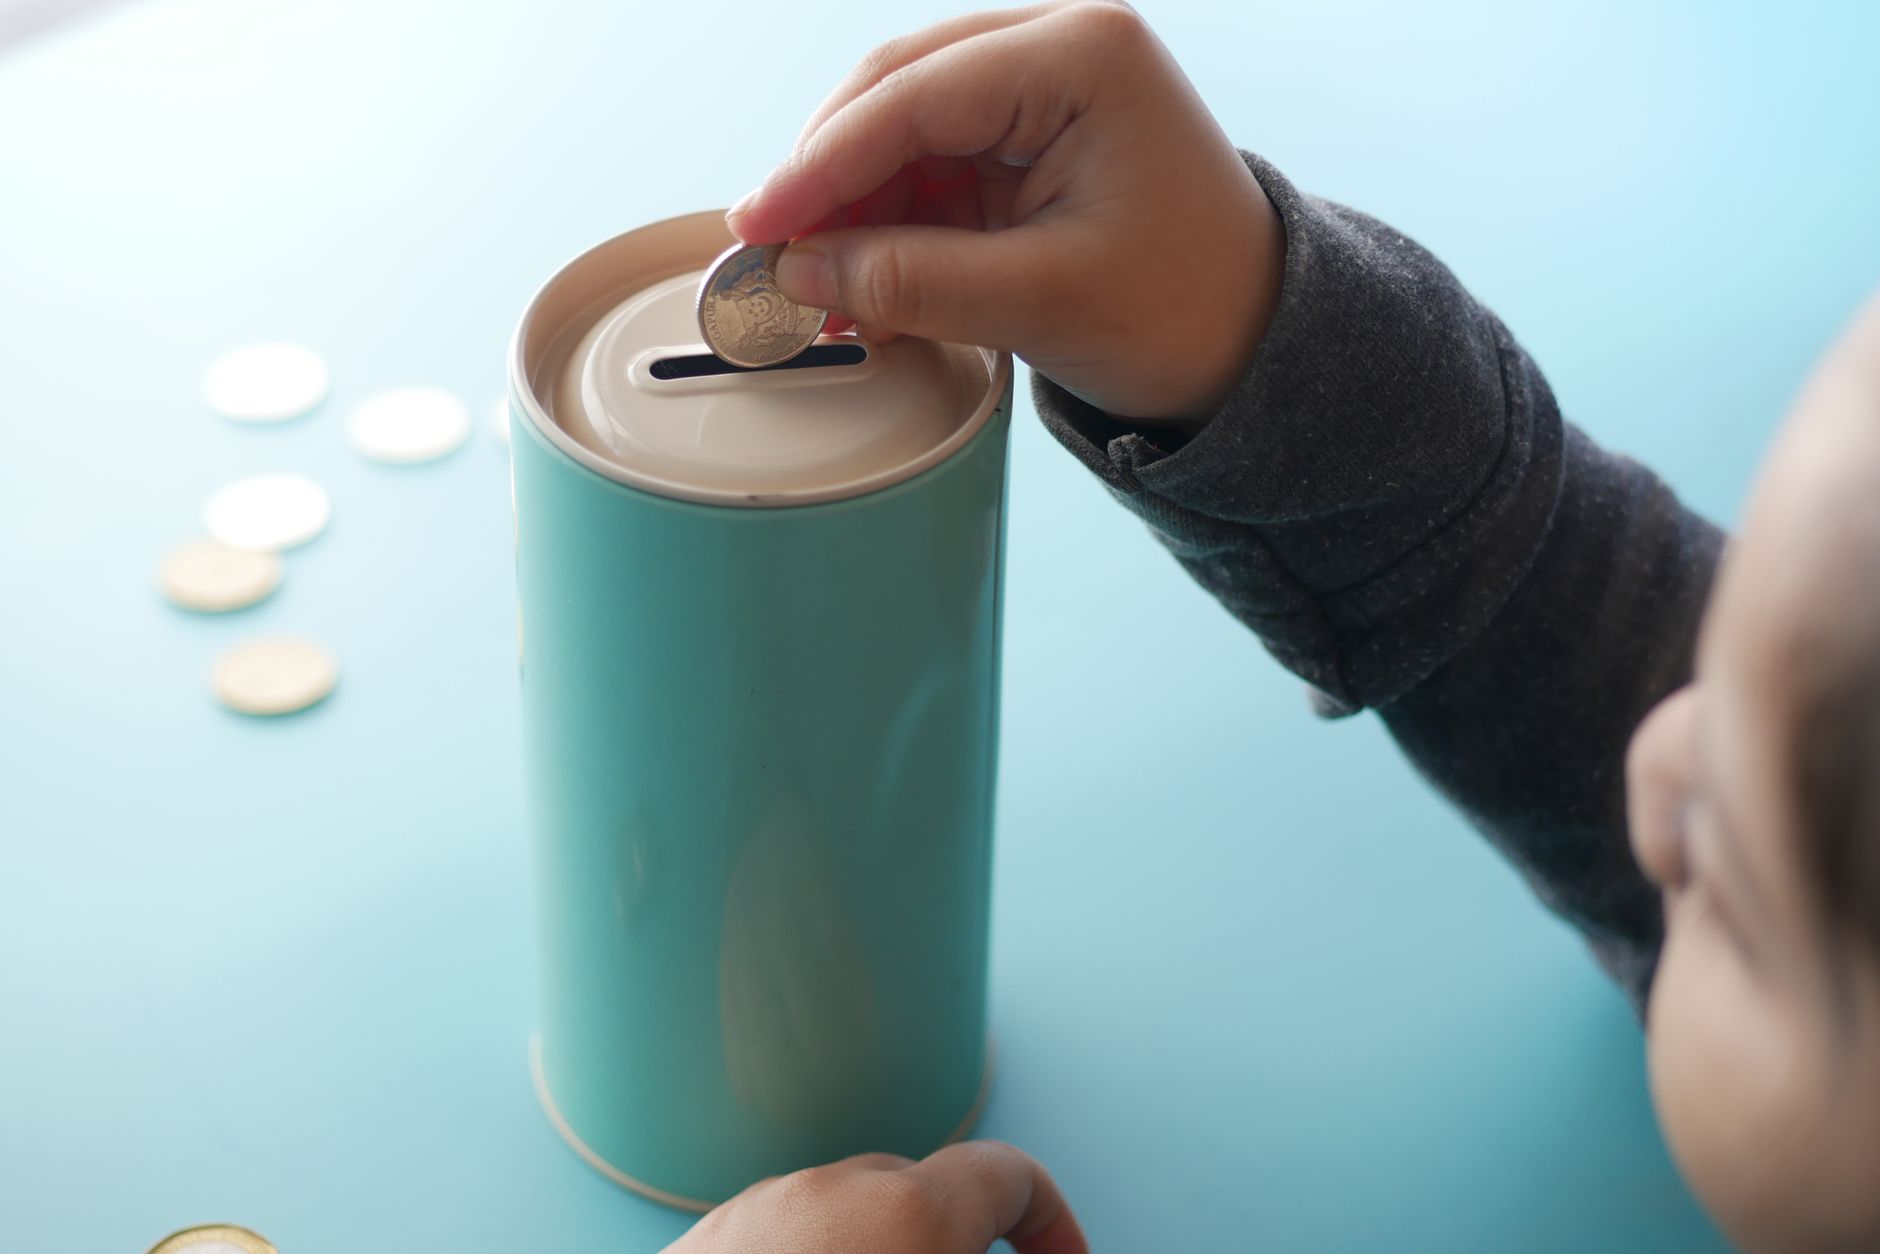

Por que abrir uma conta infantil num banco digital mudou o jogo
Antes, ensinar seu filho a lidar com dinheiro era coisa de cofrinho de porcelana e mesada em espécie — e ficava por aí. Hoje, com uma conta infantil em banco digital, você consegue ir muito além: acompanha tudo pelo celular, define limites de gasto e ainda transforma o dia a dia em aula de educação financeira sem nenhuma chateação.
A grande virada é que os bancos digitais tornaram esse processo simples de verdade. Sem filas, sem burocracia absurda, sem taxa de manutenção que come a mesada do seu filho antes mesmo de ela ser usada.
Gratuito para sua família 🌱
Baixe o Kit de Dinheiro WealthSprout gratuitamente — 12 páginas, entrega instantânea, e seu filho terá seu primeiro sistema de poupança configurado neste fim de semana.
E olha: não é só praticidade. É sobre colocar uma ferramenta poderosa nas mãos da criança certa, na idade certa — e acompanhar essa jornada de perto.
O que é uma conta infantil em banco digital e como funciona na prática
Pensa num cartão pré-pago inteligente, conectado a um aplicativo que tanto o filho quanto você conseguem acessar — só que com poderes diferentes. A criança vê o saldo, faz compras dentro do limite que você configurou; você vê tudo em tempo real e pode bloquear, liberar ou ajustar na hora.
A conta é aberta em nome da criança, mas vinculada à conta dos pais ou responsável legal — por isso ela é considerada uma conta tutelada. A maioria dos bancos digitais aceita crianças a partir de 6 anos, e alguns chegam até permitir para crianças menores quando os pais gerenciam tudo.
O cartão costuma ser físico e virtual, com bandeira Visa ou Mastercard, aceito em praticamente qualquer lugar. Nada de dinheiro sumindo no fundo da mochila.
Quais são os melhores bancos digitais com conta infantil no Brasil
O mercado brasileiro já tem opções bem consolidadas — e cada uma tem seu perfil. Conheça as principais antes de decidir.
- Neon Kids: Uma das pioneiras, com cartão pré-pago, painel de controle para os pais e missões financeiras gamificadas para engajar a criança. Gratuita e sem taxa mensal.
- PicPay Kids: Integrada ao PicPay dos pais, permite transferências instantâneas, controle de gasto por categoria e notificações em tempo real. Ótima pra quem já usa o PicPay no dia a dia.
- Superdigital (Santander): Tem um produto voltado para jovens com cartão pré-pago e controle parental robusto. Boa opção pra famílias que já têm conta no Santander.
- Toro Kids / Will Bank Junior: Focadas em gamificação e educação financeira, com desafios, metas de poupança e recompensas digitais que deixam a criança engajada de verdade.
- C6 Bank (C6 Conta Kids): Permite criar uma conta vinculada, com cartão e limite definido pelos pais. Interface limpa e app intuitivo.
Antes de escolher, verifique se a plataforma tem recursos educativos — não apenas controle financeiro. A diferença entre uma conta que ensina e uma que só gasta é justamente essa camada pedagógica.
Quer um comparativo mais detalhado com critérios de escolha passo a passo? Dá uma olhada no nosso blog com guias práticos de educação financeira infantil.
Como usar a conta infantil pra ensinar educação financeira de verdade
A conta em si não ensina nada — quem ensina é você, usando ela como ferramenta. E a boa notícia é que não precisa de nenhum MBA pra fazer isso funcionar.
Comece com a mesada digital: deposite um valor fixo todo início de mês e deixe que a criança decida como gastar. Vai errar? Vai. E é aí que mora o aprendizado mais valioso — sentir na pele o que é ficar sem dinheiro antes do mês acabar, sem consequências graves.
Para crianças de 5–8 anos
Money Seeds — Currículo Completo de Educação Financeira
40 páginas ilustradas ensinando ganhar, poupar e dar por meio de atividades que as crianças realmente querem fazer. O Sistema dos 3 Potes em profundidade. Metas de poupança que elas definem sozinhas.
Ver Money Seeds — US$17 →Algumas estratégias que funcionam de verdade:
- Regra dos três potes digitais: Divida a mesada em gastar, poupar e doar. Muitos apps já têm essa funcionalidade nativa, facilitando a visualização.
- Metas visuais de poupança: A criança quer um game novo? Configure uma meta dentro do app e acompanhe juntos o progresso. Isso ensina planejamento sem sermão.
- Revisão mensal de extrato: Sente com seu filho uma vez por mês e olha pra onde foi cada centavo. Sem julgamento — só curiosidade e conversa.
- Missões financeiras: Crie pequenas tarefas em casa com remuneração combinada, deposite o valor na conta e deixe a criança decidir o que fazer com ele.
Se você quer aprofundar essa abordagem com um método estruturado, nosso kit gratuito de educação financeira infantil em free-kit traz atividades práticas que funcionam desde os 5 anos.
Pontos de atenção antes de abrir a conta do seu filho
Nem tudo é flores — e você merece saber o que observar antes de assinar qualquer coisa. Alguns bancos cobram taxas escondidas depois do período de gratuidade, e outros têm limites tão baixos que engessam a experiência educativa.
Fique de olho nesses critérios:
- Taxa de manutenção: Muita conta começa gratuita e passa a cobrar depois de alguns meses. Leia o contrato completo.
- Limite de transferência: Verifique o limite diário e mensal — alguns são tão baixos que travam o uso da mesada.
- Controle parental real: Certifique-se de que os pais conseguem bloquear o cartão, definir categorias de gasto e receber notificações. Controle de verdade, não só visual.
- Rendimento do saldo: Alguns bancos digitais já oferecem rendimento automático no saldo parado — isso é ouro pra ensinar juros compostos de forma concreta.
- Suporte a menores de idade: Confirme a idade mínima aceita pelo banco antes de começar o cadastro.
Outro ponto importante: converse com seu filho sobre o que é o cartão e como funciona antes de colocar nas mãos dele. Não assuma que ele vai entender sozinho só porque tem acesso ao app. A tecnologia facilita, mas a conversa é insubstituível.
Se você quer dar um passo além e estruturar de verdade a educação financeira da sua família, o programa Money Seeds foi criado exatamente pra isso — com método, progressão e suporte.
Quando o filho está pronto pra ter uma conta infantil
Essa é uma das perguntas que os pais mais me fazem — e a resposta honesta é: depende mais do contexto do que da idade. Uma criança de 7 anos curiosa e que já entende a ideia de trocar dinheiro por coisas pode estar mais pronta do que um adolescente de 13 que nunca teve contato com finanças.
Alguns sinais de que chegou a hora: a criança já pede pra pagar coisas sozinha na loja, entende que dinheiro acaba e precisa ser reposto, e demonstra interesse em guardar pra algo que quer. Esses são indicadores muito mais confiáveis do que qualquer número de idade.
Comece pequeno, com um valor de mesada que ela consiga administrar sem sentir que é uma responsabilidade pesada. O objetivo inicial não é que ela tome decisões perfeitas — é que ela comece a tomar decisões e aprender com elas ao seu lado.
Perguntas Frequentes
A conta infantil de banco digital é segura?
Sim, desde que você escolha um banco regulamentado pelo Banco Central do Brasil. Os bancos digitais com produtos infantis seguem as mesmas normas de segurança que qualquer instituição financeira — com criptografia, autenticação em duas etapas e controle parental adicional. O nível de segurança costuma ser até maior do que numa conta adulta comum, porque os pais têm acesso total às movimentações.
A partir de que idade meu filho pode ter uma conta em banco digital?
A maioria dos bancos digitais aceita crianças a partir de 6 anos. Alguns têm conta gerenciada pelos pais para crianças menores ainda. Até os 16 anos, a conta é sempre tutelada — ou seja, aberta e controlada pelos responsáveis legais. Dos 16 aos 18, algumas instituições já permitem mais autonomia.
Precisa pagar alguma taxa pra abrir a conta infantil?
A maioria dos bancos digitais oferece abertura gratuita e sem taxa de manutenção, pelo menos inicialmente. Mas é importante ler o contrato com atenção, porque alguns cobram depois de um período de trial ou têm custos específicos para emissão do cartão físico. Sempre verifique antes de fechar.
Meu filho pode fazer Pix com a conta infantil?
Depende do banco. Alguns permitem Pix com limite configurado pelos pais; outros restringem a transferências apenas entre contas da mesma família. É um dos pontos a verificar na comparação, especialmente se o objetivo for que a criança use o Pix pra situações do dia a dia.
A conta infantil rende algum dinheiro parado?
Alguns bancos digitais já oferecem rendimento automático no saldo parado — geralmente atrelado ao CDI ou à poupança. Isso é uma oportunidade pedagógica incrível pra explicar juros compostos de forma concreta. Verifique se o banco escolhido oferece esse recurso, porque faz toda a diferença na educação financeira prática.
Comece este fim de semana →
A educação financeira que seu filho merece começa com uma decisão.
Baixe o Kit de Dinheiro gratuito — 12 páginas, entrega instantânea, leva uma manhã de sábado. Ou explore o currículo completo por faixa etária em wealthsproutkids.com.
✓ Entrega digital instantânea · ✓ Funciona em qualquer dispositivo · ✓ Imprimível em casa · ✓ Garantia de 30 dias

